执行摘要
当前我国低空经济正处在关键转折阶段,产业已经告别原型展示、订单讲故事的概念期,正式迈入商业化验证周期。政策红利持续释放,但产业实际落地能力仍存在明显落差;行业核心矛盾集中体现在场景落地、安全成本平衡、资本去泡沫、适航与量产匹配四大方面。
行业呈现清晰路径:先载货、后载人;先隔离空域、后城市融合运行。工业级无人机、货运 eVTOL 有望率先跑通商业闭环;载人 eVTOL 仍处于适航攻坚周期,大规模商业化交付尚需等待。安全底线、真实运营场景、现金流闭环将成为企业生存核心标尺,行业加速分化,PPT 型企业将逐步出清,具备场景验证、适航进度、工程化制造能力的头部企业将占据下一阶段竞争优势。
核心观点:飞起来是能力,留下来是本事;低空经济第一幕 “造飞机讲故事” 接近落幕,第二幕 “用飞机做买卖,真金白银” 刚刚开启。
一、行业发展现状:博览会折射产业风向转变
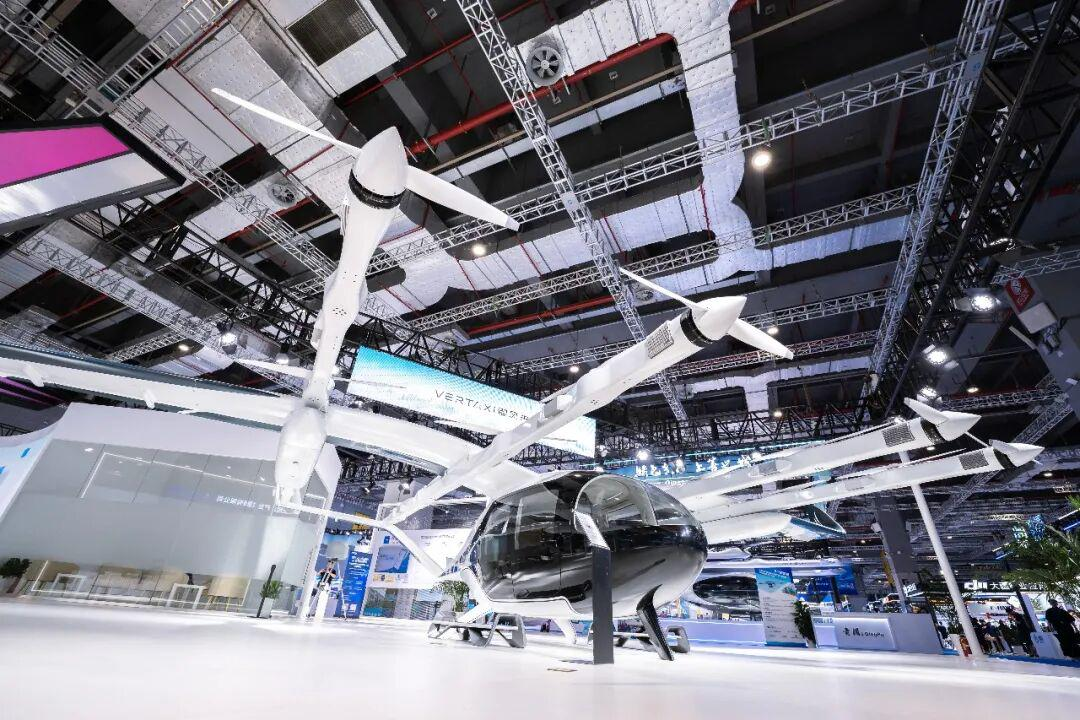
2026 年 7 月上海国际低空经济博览会,参展企业 452 家,展出面积 6 万平方米,51 台 eVTOL 整机亮相,23 项全球首发、42 项国内首发成果集中展出,覆盖整机、无人机、动力航电、先进材料、低空安防、金融、产业园区完整产业链。
展会释放明确行业信号:
1. 话题切换:从比拼签约订单,转向讨论场景、运营、成本。主机厂不再只宣传签约数量,更加聚焦真实业务痛点,行业从概念炒作转向解决实际产业问题。
2. 全链条参与度提升:整机制造之外,能源、航电、运营服务、低空配套服务商深度参与,产业生态逐步完善。
3. 重大展会持续加持:2026 珠海航展专门设置低空经济专属展馆,开辟 33 万平方米无人系统飞行演示区,eVTOL、无人机成为重点板块。载人现场演示飞行仍受特许飞行证、安全冗余、场地天气多重条件约束。
代表性企业与落地实践
1. 峰飞航空(货运 eVTOL) 与顺丰达成框架合作,瞄准海上风电平台运维支线物流场景。传统运维船物资人员往返需要 3 4 小时,eVTOL 可以海上平台垂直起降,将运输时间压缩至十几分钟,解决海洋阻隔带来的支线运输效率痛点,替代传统船运,探索可算账的商业运营模式。适配顺丰轴辐式物流网络 500 公里左右支线运力缺口。
2. 时的科技(载人 eVTOL) E20 纯电倾转旋翼机型,可搭载 5 人,最高时速 320km/h,面向城市短途出行、低空旅游;在手订单超 1000 架,30% 订单来自海外,已拿到中东 10 亿美金 350 架订单。制造布局安徽芜湖年产 200 架工厂、上海闵行年产 100 架总装厂;计划 2027 年获取适航证,产能规划年产 300 架匹配现有订单,交付节奏跟随适航进度推进。
3. 御风未来(应急复合翼无人机) 140H 中型复合翼无人机,载重 50 公斤,续航 4 6 小时,主打应急通信、消防、公共安全。在广西洪涝灾害中调派 5 架设备投入抢险,单架覆盖通信半径 50 公里,累计提供近 2 万次通信服务,为断网断电灾区搭建空中通信生命线,充分验证应急刚需场景价值。
4. 大疆创新 EV50 复合翼无人机展会首次公开亮相;其运载无人机在山地、珠峰、应急救灾场景持续落地,在灾害物资投送、灾情巡查发挥不可替代作用。
二、细分赛道商业化进展对比
表格
赛道 | 成熟度 | 核心场景 | 关键约束 | 时间预期 |
行业级无人机(应急、巡检) | ★★★★☆ | 洪涝应急通信、消防、风电巡检、灾情勘察 | 空域调度、运维成本 | 当前已经实现商业化落地 |
货运 eVTOL | ★★★☆☆ | 海上运维、海岛、山地支线物流 | 适航取证、运营成本、配套起降点 | 2026 2027 逐步小规模商业运行 |
载人 eVTOL | ★★☆☆☆ | 低空旅游、城市短途通勤 | 适航审定、安全冗余、基建、公众接受度 | 多数企业目标 2027 年前后拿证,规模化交付延后 |
三、产业面临核心挑战
3.1 安全:行业不可逾越的底线,安全与成本难以平衡
低空飞行器安全事故具备极强社会放大效应,一旦出现坠落事件,公众对 “天上掉东西” 的恐慌会直接冲击监管政策与社会信任,极端情况下甚至会造成行业发展倒退,参考 Uber 自动驾驶致死事故推迟无人驾驶行业进程 3 5 年的历史教训。
近期风险事件:
1. 青海茶卡天空壹号景区自旋翼飞行器坠落,地面人员受伤,景区关停;
2. 北京朝阳区轻型运动航空器撞击高层建筑,凸显城市核心区低空飞行极高安全敏感性。
现实矛盾:传统航空安全体系下,设计 测试 全流程安全验证会带来数量级成本上升,对于尚在起步的低空产业负担过重。如何以创新方式用可控成本实现足够安全,是行业核心难题。
3.2 资本退潮,行业进入去泡沫周期
资本态度发生明显转向:不再追捧概念故事,筛选标准转向技术积累、场景验证、适航进度、现金流。
1. 数据表现:2025 年低空经济投资事件同比 + 71%(数量新高),但总投资金额同比下降 9%。资本没有离场,但资金向头部技术型企业集中,热钱褪去。
2. 代表性企业困境:亿航智能作为国内具备载人四项合规资质的企业,2026Q1 营收同比下滑,净亏损进一步扩大;国际投行下调评级,财报修正下调营收上调亏损,反映出即使拿到资质,若无持续商业化闭环,企业仍将承受巨大经营压力。
3. 投资人现实诉求:低空经济涉及空域、安全、基建多重复杂问题,商业化很难短期兑现,追求快速回报的资本耐心有限。
3.3 多重配套短板制约规模化落地
1. 适航取证周期长:载人 eVTOL 适航流程复杂,国内多家头部企业目标集中在 2027 年前后拿到型号合格证,适航进度直接约束量产交付。
2. 基础设施配套不足:垂直起降点(vertiport)、低空通信导航、调度管理平台建设滞后。
3. 空域精细化管理仍待完善,城市复杂环境下的飞行规则、审批流程仍需持续优化。
4. 商业模式尚未普遍跑通,除部分应急、特殊地理阻隔场景,多数场景仍然依靠示范项目补贴,内生盈利能力不足。
四、行业分化逻辑:什么样的企业可以穿越周期
行业分化已成定局,两类企业命运将出现巨大差距: ✅ 优势企业特征
1. 拥有可试飞工程样机,具备真实飞行运营数据;
2. 适航取证按计划推进,明确的量产制造能力;
3. 锚定刚需场景,能够核算运营成本,逐步形成商业闭环;
4. 产业链协同能力,打通上下游供应链。
❌ 逐步被淘汰企业特征
1. 停留在 PPT、模型阶段,缺少实际试飞;
2. 过度渲染大额意向订单,但没有真实落地项目;
3. 完全依赖政策补贴,找不到可落地的付费场景。
五、未来发展趋势研判
趋势 1:场景为王,特殊刚需场景优先实现商业闭环
海上运维、海岛运输、山地物流、灾害应急等存在地理阻隔的场景,是低空装备价值最突出的领域。这类场景传统方案成本高、效率低,eVTOL 和无人机可以直接创造经济价值,优先实现自造血。而城市空中通勤仍然属于中长期愿景。
趋势 2:安全治理体系持续升级,成本 安全动态平衡成为核心课题
监管不会为产业高速发展而放松安全标准。行业需要创新技术手段,通过飞控冗余、故障检测、地面安防、空域管控,在不照搬传统航空天价成本前提下构建安全保障体系。
趋势 3:资本持续理性化,产业从 “融资驱动” 向 “运营收入驱动” 切换
未来融资会更多向已经完成场景验证、适航取得实质进展的头部企业集中。单纯讲故事企业融资难度加大,企业必须重视商业化闭环与现金流管理。
趋势 4:产业路径保持 “载货先行”,载人业务循序渐进
货运无人机、货运 eVTOL 会率先开展常态化商业试点;载人 eVTOL 先从低空旅游、隔离区域示范运营起步,逐步积累飞行数据,待安全体系、基础设施成熟之后,再拓展城市空中通勤业务,不追求跨越式冒进。
趋势 5:产业链竞争升级,不再只是整机比拼,转向全生态竞争
未来竞争不再是单一飞行器性能比拼,延伸到供应链、适航能力、运营服务、低空基础设施协同。具备整机 + 运营 + 场景综合能力的企业更具备长期竞争力天津市工业...。
六、风险提示与启示
1. 政策风险:一旦发生重大安全事故,监管政策存在收紧可能性,会延缓行业开放节奏。
2. 技术与适航风险:适航审定周期长于预期,将直接推迟产品交付与商业化时间表。
3. 商业化不及预期风险:多数场景运营成本高于市场预期,付费意愿不足,商业模式验证周期拉长。
4. 投资启示:关注已经落地刚需场景、适航进度清晰、拥有真实运营数据的标的;警惕仅靠意向订单、概念炒作的企业。
总结:低空经济是极具潜力的新质生产力赛道,但不会一蹴而就。行业已经告别轰轰烈烈的概念时代,进入脚踏实地的商业试炼期。唯有